Domain badewannenlifter24.de kaufen?
Wir ziehen mit dem Projekt
badewannenlifter24.de um.
Sind Sie am Kauf der Domain
badewannenlifter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain badewannenlifter24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Zellentausch iDuMo Badewannenlifter 24V 1,2AhIdumo Badewannenlifter Akku - Zellentausch Bitte beachten Sie: Nach dem Kauf müssen Sie uns den alten Akku zusenden, damit der Zellentausch durchgeführt werden kann. Ohne das eingesandte Akku-Gehäuse ist eine Bearbeitung nicht möglich. iDuMo Badewannenlifter Akku – Professioneller Zellentausch-Service Ihr iDuMo Badewannenlifter Akku bringt nicht mehr die gewünschte Leistung? Mit unserem zuverlässigen Zellentausch-Service sorgen wir dafür, dass Ihr Akku wieder volle Kapazität erreicht. Sie müssen uns lediglich Ihr altes Akku-Gehäuse zusenden. Wir ersetzen die verschlissenen Zellen durch hochwertige, neue Blei-Akkus und senden Ihnen das generalüberholte Akku zurück – leistungsstark und einsatzbereit. Hochwertige Akkuzellen für maximale Leistung Unser Zellentausch-Service verwendet ausschließlich hochwertige Blei-Akkus, um die optimale Leistung und Langlebigkeit sicherzustellen. So profitieren Sie von einer zuverlässigen Energiequelle für Ihren Badewannenlifter, ohne ein komplett neues Akku kaufen zu müssen – kosteneffizient und umweltfreundlich. Einfache Abwicklung – Schnell und komfortabel Der Austauschprozess ist unkompliziert: Senden Sie uns Ihr altes Akku-Gehäuse, und wir kümmern uns um den Rest. Nach dem Zellentausch wird Ihr Akku geprüft, wieder zusammengebaut und an Sie zurückgeschickt. So ist Ihr Badewannenlifter schnell wieder einsatzbereit. Technische Daten: Spannung: 24V Kapazität: 1,2Ah Abmessungen (Gehäuse): 29 x 6,3 x 5,3 cm Gewicht: 1,54 kg Anwendungsbereiche: Zellentausch für iDuMo Badewannenlifter Akku Ersatz für verschlissene oder leistungsschwache Akkus Kostengünstige Alternative zum Neukauf eines Akkus Einsendeadresse: WSB Battery Technology GmbH Unter dem Schöneberg 11 34212 Melsungen Deutschland Wichtig: Bitte legen Sie dem Paket eine Kopie Ihrer Bestellung bei, damit wir Ihre Einsendung eindeutig zuordnen können.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
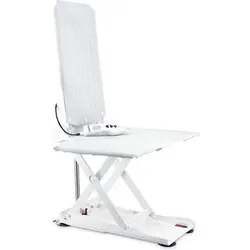
Invacare Badewannenlifter Aquatec Orca XLSo hilft der Wannenlifter Aquatec Orca XL elektrisch für Badewannen: Die Sitzhöhe kann von 42 cm auf 6 cm heruntergefahren werden, sodass Sie sicher in Ihre Badewanne einsteigen und sich in das Bad herablassen können Die Rückenlehne mit den GrundflächenmaÃen von 66,5x36 cm (LxB) kann für Ihren Komfort um bis zu 40° im Winkel geneigt werden Durch die hohe Belastbarkeit bis 170 kg können auch adipöse Personen den Orca XL für Ihre Badewanne verwenden Der Wannenlift lässt sich sicher verwenden, da die Rücken- und Sitzfläche strukturiert ist, was der Badeperson einen sicheren Halt gewährt Im Lieferumfang ist ein 0,3 cm dicker Bezug enthalten, was den Sitzkomfort für den Anwender erhöht Aquatec Orca XL - Elektrischer Wannenlift von Invacare für Badewanne! Der Orca ist elektrisch verstellbar. Hierfür ist der stabile Rahmen mit einer verstärkten Hubschere ausgestattet, die in der Anwendung besonders leise ist. Die Stromversorgung erfolgt über manganbasierte Lithium-Ion-Akkuzellen, die tiefladesicher sind und zu keinem gefährlichem Memory-Effekt führen. Es besteht kein Wartungsbedarf für das Antriebssystem. Die Steuerung des Antriebssystems erfolgt mit einem Handschalter. Dieser liegt durch seine gute Ergonomie sicher in der Hand. Zudem ist er schwimmfähig, sodass er problemlos in der Badewanne verwendet werden kann. Transportfähiger Wannenlift mit leichter Montage: Durch das geringe Gewicht von 10,8 kg (ohne Handschalter) kann der Badelifter leicht in die Badewanne getragen und aus dieser entnommen werden. Er steht sicher in Ihrer Wanne, weil an der Unterseite groÃe und selbstbelüftete Sauger angebracht sind. Dank der Sitzbreite von 37,5 cm ohne Seitenklappen und von 71,5 cm mit Seitenklappen passt der Wannenlifter in fast alle Badewannen. Die Grundfläche beträgt 58x28,5 cm und die Gesamthöhe mit Rückenfläche 107,5 cm. Bei aufrechter Rückenlehne beziffert sich die Gesamttiefe auf 65 cm. Im geneigt Zustand liegt die Tiefe bei 92 cm. Die Tiefe des Sitzes beläuft sich auf 49 cm. Der Aquatec Orca lässt sich auch leicht transportieren. Neben dem geringen Gewicht kann der Wannenlift in nur zwei Teile zerlegt werden, was das Tragen erleichtert. Hierfür wird kein Werkzeug benötigt. Des Weiteren lassen sich die Saugknöpfe leicht lösen. Mit soliden Hygieneeigenschaften: Durch die glatten Oberflächen lässt sich der Wannenlift schnell reinigen. Zudem können die Bezüge abgeknöpft und in einer Waschmaschine gereinigt werden. In die Grundplatte ist ein Drainageloch eingebaut, was den Wasserablauf und die persönliche Hygiene unterstützt. Informationen zur allgemeinen Produktsicherheit Invacare GmbH, Am Achener Hof 8, 88316 Isny Telefon: +49 7562 / 700 - 38, E-Mail: kontakt@invacare.com, Website: https://www.invacare.de/de Technische Details:602,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zellentausch iDuMo Badewannenlifter 24V 1,2AhIdumo Badewannenlifter Akku - Zellentausch Bitte beachten Sie: Nach dem Kauf müssen Sie uns den alten Akku zusenden, damit der Zellentausch durchgeführt werden kann. Ohne das eingesandte Akku-Gehäuse ist eine Bearbeitung nicht möglich. iDuMo Badewannenlifter Akku – Professioneller Zellentausch-Service Ihr iDuMo Badewannenlifter Akku bringt nicht mehr die gewünschte Leistung? Mit unserem zuverlässigen Zellentausch-Service sorgen wir dafür, dass Ihr Akku wieder volle Kapazität erreicht. Sie müssen uns lediglich Ihr altes Akku-Gehäuse zusenden. Wir ersetzen die verschlissenen Zellen durch hochwertige, neue Blei-Akkus und senden Ihnen das generalüberholte Akku zurück – leistungsstark und einsatzbereit. Hochwertige Akkuzellen für maximale Leistung Unser Zellentausch-Service verwendet ausschließlich hochwertige Blei-Akkus, um die optimale Leistung und Langlebigkeit sicherzustellen. So profitieren Sie von einer zuverlässigen Energiequelle für Ihren Badewannenlifter, ohne ein komplett neues Akku kaufen zu müssen – kosteneffizient und umweltfreundlich. Einfache Abwicklung – Schnell und komfortabel Der Austauschprozess ist unkompliziert: Senden Sie uns Ihr altes Akku-Gehäuse, und wir kümmern uns um den Rest. Nach dem Zellentausch wird Ihr Akku geprüft, wieder zusammengebaut und an Sie zurückgeschickt. So ist Ihr Badewannenlifter schnell wieder einsatzbereit. Technische Daten: Spannung: 24V Kapazität: 1,2Ah Abmessungen (Gehäuse): 29 x 6,3 x 5,3 cm Gewicht: 1,54 kg Anwendungsbereiche: Zellentausch für iDuMo Badewannenlifter Akku Ersatz für verschlissene oder leistungsschwache Akkus Kostengünstige Alternative zum Neukauf eines Akkus Einsendeadresse: WSB Battery Technology GmbH Unter dem Schöneberg 11 34212 Melsungen Deutschland Wichtig: Bitte legen Sie dem Paket eine Kopie Ihrer Bestellung bei, damit wir Ihre Einsendung eindeutig zuordnen können.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
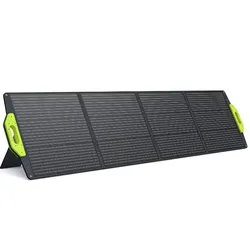
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'SP420'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP420 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 420 W Arbeitsspannung (Vmp): 32 V Leerlaufspannung (Voc): 38,4 V Arbeitsstrom (Imp): 13,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren395,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.